 Adrian
Vous dirigez votre entreprise depuis dix ans. Elle tourne bien. Et une question revient, de plus en plus insistante : combien vaut-elle ?
Elle surgit quand un investisseur vous contacte, quand vous pensez à la transmission, quand une acquisition se présente. Parfois sans déclencheur particulier : vous voulez simplement savoir si quinze ans de travail ont construit un patrimoine solide.
Il n'existe pas de calculette magique. La valorisation d'une entreprise dépend de la méthode choisie, du contexte de l'opération et de ce qu'un acheteur acceptera réellement de payer. On voit régulièrement des dirigeants persuadés de valoir 500 000 € sur la base de leur chiffre d'affaires, jusqu'au jour où un banquier applique une autre méthode et annonce 200 000 €. L'écart fait mal.
Cet article démystifie l'exercice : trois méthodes concrètes, des formules simples, des exemples chiffrés et les pièges qui coûtent le plus cher.
Comment valorise-t-on une entreprise ?
Valoriser une entreprise consiste à croiser plusieurs méthodes pour obtenir une fourchette de valeur, jamais un chiffre unique. La méthode patrimoniale part du bilan : actifs réévalués au prix du marché moins dettes, soit l'actif net corrigé, qui sert de plancher. La méthode des multiples, la plus utilisée pour les PME, applique à l'EBITDA un coefficient, souvent autour de 3 fois en reprise de PME, qui traduit le rendement que l'acheteur attend. Le DCF, enfin, actualise les flux de trésorerie futurs plus une valeur terminale : il valorise le potentiel plutôt que l'historique. De la valeur de l'activité obtenue, on déduit ensuite la dette nette pour approcher la valeur des titres, celle qui intéresse le vendeur. Reste une dernière question, que les vendeurs oublient : l'acheteur pourra-t-il financer ce prix ? Le prix final sortira toujours d'une négociation, chacun armé de ses propres chiffres.
Valeur et prix : deux notions à distinguer
La valeur est une estimation technique. Elle sort d'un calcul, dépend des hypothèses retenues, et deux évaluateurs sérieux peuvent aboutir à des montants différents pour la même société. Le prix est le montant inscrit dans l'acte de cession. Il résulte du rapport de force : nombre d'acheteurs en lice, urgence du vendeur, financement disponible, qualité de la négociation.
Des éléments qu'aucun bilan ne montre pèsent lourd dans cet écart : la notoriété, la solidité du portefeuille clients, le savoir-faire des équipes, la dépendance de l'affaire à son dirigeant, l'état du marché et de la concurrence. Une entreprise dont 60 % du chiffre d'affaires repose sur trois clients subira une décote, quelle que soit la beauté de ses comptes. À l'inverse, un acquéreur stratégique qui cherche précisément votre technologie ou votre implantation peut payer bien au-delà de la valeur théorique.
Gardez cette distinction en tête pour la suite : les méthodes qui suivent produisent des valeurs. Le prix, lui, se construira autour.
Trois moments où la question devient urgente
La levée de fonds. Vous cherchez 500 000 € auprès d'investisseurs. Avant de signer, ils poseront la question : combien vaut votre entreprise ? Sans réponse solidement étayée, vous n'avez aucun levier de négociation. Vous vous faites imposer leur valorisation et cédez 40 % des parts au lieu de 30 %.
La cession ou l'acquisition. Vous vendez, ou vous rachetez un concurrent. Acheter au ressenti ne marche pas : il faut une valorisation objective pour ancrer la négociation et convaincre le banquier qui finance l'opération.
La transmission familiale. Passer l'entreprise à vos enfants suppose de fixer un prix, avec des conséquences directes sur les droits de mutation. Une valorisation correcte évite un redressement fiscal et, souvent, des conflits familiaux.
En dehors de ces événements, l'exercice garde son utilité : vous situer par rapport au marché, détecter une anomalie de rentabilité, ou justifier une opération auprès de l'administration fiscale, qui conteste volontiers les valorisations fantaisistes.
Méthode 1 : l'approche patrimoniale (actif net corrigé)
C'est la plus simple. Et la moins flatteuse.
L'idée : l'entreprise vaut ce qu'il resterait si l'on vendait tous les actifs et remboursait toutes les dettes.
Valeur = actifs - dettes
Concrètement, vous partez de votre bilan comptable. Côté actif : immobilisations, stocks, créances clients, trésorerie. Côté passif : emprunts, dettes fournisseurs, dettes fiscales et sociales.
Exemple avec une SARL de négoce :
- côté actif : 120 000 € d'immobilisations, 80 000 € de stocks, 45 000 € de créances clients et 15 000 € de trésorerie, soit 260 000 € ;
- côté dettes : un emprunt de 100 000 €, 30 000 € de dettes fournisseurs et 10 000 € de dettes fiscales et sociales, soit 140 000 €.
Valeur patrimoniale = 260 000 - 140 000 = 120 000 €
Le bilan brut ne dit pourtant pas tout. L'actif net corrigé (ANC), parfois appelé actif net réévalué, reprend chaque poste à sa vraie valeur de marché plutôt qu'à sa valeur comptable. Un bâtiment acheté 200 000 € il y a quinze ans en vaut peut-être 350 000 € aujourd'hui. À l'inverse, l'inventaire révèle souvent des stocks dormants : sur les 80 000 € inscrits en comptabilité, combien de références n'ont pas bougé depuis dix-huit mois ? Même vigilance sur les créances : lesquelles seront réellement encaissées ?
Quand l'utiliser ? C'est la méthode de référence pour une entreprise peu ou pas rentable : si l'activité s'arrête demain, c'est le patrimoine qui compte. Pour une société rentable, en revanche, un fonds de commerce, une marque ou des capitaux propres élevés inscrits au bilan ne justifient pas à eux seuls un prix plus haut : l'acheteur paie ce que l'activité rapporte.
Sa grande limite : elle ignore la capacité à générer du profit et tout l'immatériel absent du bilan, la marque, la clientèle, le savoir-faire. Une société rentable vaut presque toujours plus que son actif net. L'écart entre les deux, c'est le goodwill que l'acheteur accepte de payer. L'ANC donne un plancher, rarement le juste prix.
Méthode 2 : les multiples d'EBITDA, la référence du marché
C'est la méthode des professionnels de la transaction : courtiers, fonds, repreneurs. Elle répond à une question simple : à quel prix se vendent, en ce moment, des entreprises comparables à la vôtre ?
Valeur d'entreprise = EBITDA × multiple sectoriel
L'EBITDA mesure la rentabilité d'exploitation avant intérêts, impôts et amortissements ; pour une PME française, il reste très proche de l'EBE. Vous le calculez à partir de votre compte de résultat.
Exemple : une agence de conseil réalise 500 000 € de chiffre d'affaires avec 60 % de marge brute et 200 000 € de charges fixes. Son EBITDA ressort à 100 000 €. Quel multiple appliquer ?
En reprise de PME, le point de départ le plus courant est 3 fois le dernier EBE. Pas une moyenne des trois derniers exercices : pour une société qui progresse, la moyenne tire la valeur vers le bas alors que l'acheteur peut attendre de la croissance. Notre agence vaut donc, en première approche, 100 000 × 3 = 300 000 € de valeur de l'activité.
Ce multiple n'a rien d'arbitraire. Payer 3 fois l'EBE revient à viser un rendement de l'ordre de 18 à 23 % par an, selon la part de l'EBE qui se transforme en trésorerie et la croissance attendue. Un multiple, c'est un taux de rendement vu à l'envers : plus il est élevé, plus le rendement de l'acheteur baisse, et plus son risque monte. Une croissance forte et démontrée, des revenus récurrents ou un acquéreur stratégique peuvent justifier davantage. Une affaire en perte de vitesse, dépendante de son fondateur, justifiera moins.
Deux précautions avant d'appliquer le moindre coefficient. D'abord, partir d'un EBE retraité, pas de celui du compte de résultat : on écarte les subventions qui ne se renouvelleront pas, on réintègre dans la masse salariale la participation, l'intéressement et l'intérim, on traite les loyers de crédit-bail comme un financement. La sous-traitance, elle, reste une charge : c'est un choix de gestion, pas une anomalie. Ensuite, se méfier des barèmes sectoriels qui circulent sans source : ils mélangent des tailles d'entreprise et des contextes sans rapport avec le vôtre.
Où trouver des points de comparaison ? Les barèmes publiés par les courtiers et les chambres de commerce, les études sectorielles, les transactions rendues publiques, et surtout les pairs de votre réseau qui ont vendu récemment. Croiser deux ou trois sources suffit à cadrer une fourchette.
La méthode a ses angles morts : elle ne fonctionne pas avec un EBITDA négatif, et mal pour une activité très atypique sans comparables.
Méthode 3 : le DCF, pour valoriser le potentiel
Le Discounted Cash Flow est la méthode théoriquement la plus rigoureuse. Aussi la plus exigeante.
Le principe : l'entreprise vaut la somme des flux de trésorerie qu'elle générera, actualisés pour tenir compte du temps et du risque.
Valeur = somme des flux actualisés sur 5 ans + valeur terminale actualisée
Cas pratique : une agence digitale dégage 120 000 € de flux annuel, avec une croissance attendue de 15 % par an pendant trois ans, puis de 5 %. Les flux prévisionnels s'établissent à 120 000 €, 138 000 €, 158 700 €, 166 635 € et 174 967 €.
Quel taux d'actualisation ? Ce n'est pas un taux d'emprunt : c'est le rendement qu'exige celui qui achète, et il monte avec le risque. Pour une PME ordinaire, rentable et en croissance modérée, un taux de l'ordre de 14 % est un point de départ raisonnable. Une société en redressement se calcule plutôt vers 25 %. À 14 %, chaque flux est ramené à sa valeur d'aujourd'hui :
- année 1 : 120 000 / 1,14 = 105 263 € ;
- année 2 : 138 000 / 1,2996 = 106 187 € ;
- année 3 : 158 700 / 1,4815 = 107 118 € ;
- année 4 : 166 635 / 1,6890 = 98 661 € ;
- année 5 : 174 967 / 1,9254 = 90 872 €.
Total des flux actualisés : 508 101 €. L'entreprise ne s'arrête pas en année 5 : la valeur terminale représente un flux de 174 967 € perçu indéfiniment, soit 174 967 / 0,14 = 1 249 764 €, qui pèse 649 088 € une fois actualisé.
Valeur DCF = 508 101 + 649 088 = environ 1 157 000 €
Le problème saute aux yeux : plus de la moitié de la valeur vient de la valeur terminale, c'est-à-dire d'années que personne ne peut prévoir. Et le taux domine tout : passez de 14 % à 18 %, la valeur tombe à 885 000 €, soit près d'un quart de moins.
Quatre garde-fous rendent l'exercice crédible. Partez de votre historique réel : personne ne croit à 25 % de croissance après trois ans à 8 %. Restez prudent sur la valeur terminale. Testez trois scénarios (prudent, probable, optimiste) pour obtenir une fourchette plutôt qu'un chiffre. Et confrontez le résultat aux multiples du marché : un DCF à 1 M€ quand les comparables disent 700 000 € signale des hypothèses trop généreuses.
Réservez le DCF aux situations où le passé dit peu de choses sur l'avenir : forte croissance, redressement, rentabilité irrégulière. Pour une activité qui progresse régulièrement, il apporte peu par rapport au multiple, qui en est la version condensée. Sa cousine, la méthode de rendement, capitalise un bénéfice normalisé sur quelques années : plus simple, elle convient aux activités stables.
De la valeur d'entreprise au prix des titres
Piège classique : le multiple d'EBITDA donne la valeur de l'activité, pas le prix de vos parts. L'acheteur reprend aussi votre situation financière.
Valeur des titres = valeur de l'activité - dette financière nette
Reprenons l'agence valorisée 300 000 € à 3 fois son EBE. Si elle porte 100 000 € d'emprunts et détient 20 000 € de trésorerie, la dette nette ressort à 80 000 € : les titres valent 220 000 €. À l'inverse, une trésorerie excédentaire vient s'ajouter au prix.
La dette nette d'un acheteur averti est plus large que vos seuls emprunts :
- les contrats de crédit-bail qui financent des machines ou des véhicules sont traités comme des emprunts ;
- les provisions dont la sortie d'argent est proche, un litige prud'homal par exemple, comptent comme une dette : soit elles baissent le prix, soit elles passent dans une garantie de passif ;
- un actif indispensable qui ne fait pas partie de la vente (une marque détenue à titre personnel, un outil loué ailleurs) devra être racheté, et son coût se retire aussi.
Côté trésorerie, seule la part excédentaire s'ajoute. Le BFR explique pourquoi. Si vos clients paient avant que vous ne payiez vos fournisseurs, une partie de votre trésorerie appartient en réalité à ce décalage : l'acheteur exigera qu'elle reste dans la société. Et si votre activité est saisonnière, le BFR du jour de la clôture peut être très loin de sa moyenne sur l'année. Un acheteur prudent demandera le BFR ou la trésorerie de chaque fin de mois, et ajustera le prix en conséquence. Mieux vaut avoir ces chiffres prêts que les découvrir dans la lettre d'intention.
Ce que l'acheteur peut payer
La valeur dit ce que l'acheteur accepte de payer. Encore faut-il qu'il puisse le payer. Une reprise de PME se finance en grande partie par la dette, et cette dette se rembourse avec l'argent que dégage votre entreprise.
Le bon indicateur n'est pas le résultat, ni même la capacité d'autofinancement : c'est le flux de trésorerie disponible, ce qui reste une fois payés les investissements nécessaires et les remboursements d'emprunts existants. Les banques raisonnent avec des repères simples : une dette d'acquisition qui ne dépasse pas environ 4 fois la capacité d'autofinancement, remboursée sur 7 ans. Un crédit vendeur se rembourse plutôt sur 5 ans.
Faites le calcul à l'envers. Si votre société dégage 60 000 € de flux disponible par an, elle rembourse au mieux 420 000 € sur 7 ans, en théorie et sans le moindre accident. Exigez un multiple plus élevé et l'acheteur devra supprimer tout dividende, apporter davantage de fonds propres, ou vous demander d'étaler une partie du prix : crédit vendeur, complément de prix versé selon les résultats futurs. C'est souvent là, et non sur la valeur, que la négociation se joue.
Cinq erreurs qui faussent une valorisation
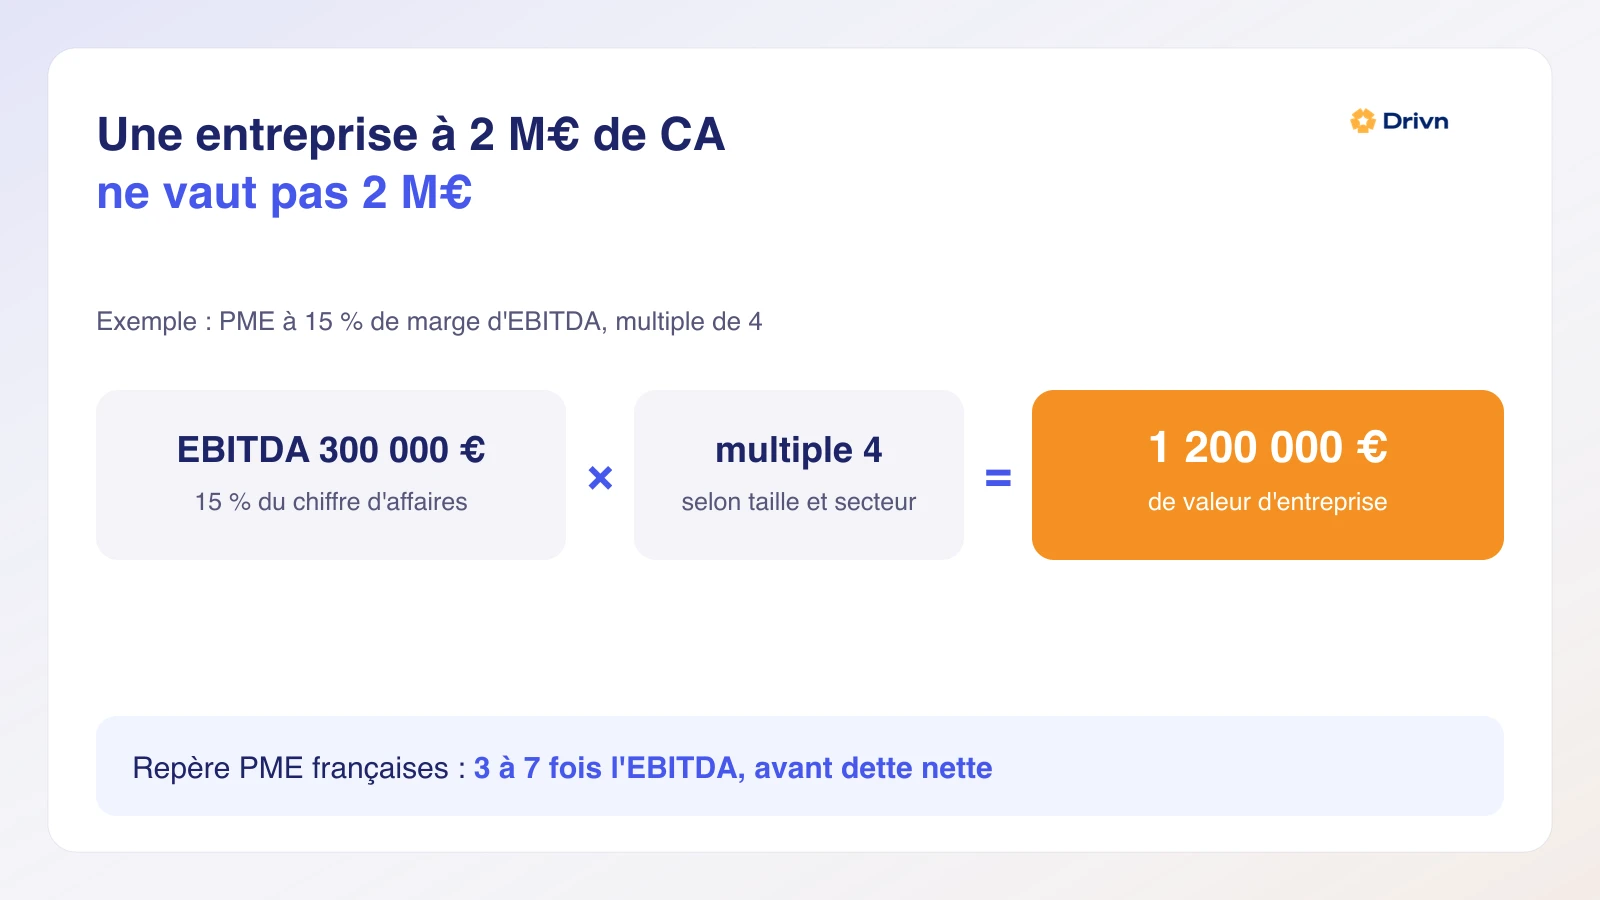
Confondre chiffre d'affaires et valeur. "Je fais 2 M€ de CA, ma boîte vaut 2 M€." Une entreprise à 2 M€ de CA avec 15 % de marge d'EBITDA génère 300 000 € ; valorisée 4 fois, elle vaut 1,2 M€. Le volume ne paie pas les factures, la marge oui.
Ignorer la dette nette et le BFR. On vient de le voir : l'écart entre valeur d'entreprise et prix des titres se chiffre vite en dizaines de milliers d'euros.
Surestimer la croissance. Une entreprise qui a progressé de 5 % par an sur trois ans et qui projette 20 % "parce que le marché explose" ne convainc personne. Projetez votre historique, 10 % au maximum si un élément concret le justifie : contrat signé, nouveau canal qui tourne déjà.
Oublier les provisions. Un litige prud'homal en cours, une garantie SAV, un local à remettre en état : l'acquéreur lit ces provisions comme des risques avérés et les déduit du prix. Son auditeur les trouvera de toute façon pendant les due diligences.
S'évaluer seul. Votre entreprise, c'est quinze ans de votre vie ; l'objectivité est structurellement impossible. Faites contre-évaluer par un tiers : expert-comptable rompu aux cessions, courtier spécialisé, cabinet d'évaluation. Comptez 5 000 à 10 000 € d'honoraires, à comparer aux 200 000 ou 300 000 € d'erreur qu'ils évitent.
Préparez vos chiffres avant l'évaluateur
Question fréquente chez nos clients : comment se préparer à une levée ou à une vente ? Réponse courte : avec des chiffres irréprochables, disponibles immédiatement.
Un investisseur qui reçoit un compte de résultat vieux de huit mois se demande ce qu'on lui cache. Un acquéreur qui doit attendre trois exports Excel pour reconstituer la marge revoit son offre à la baisse, ou son calendrier à la hausse. Dans les deux cas, vous perdez du levier.
Un tableau de bord financier à jour renverse la situation. Cinq indicateurs suffisent à montrer que vous pilotez : le CA réel contre le budget, la marge brute, l'EBITDA en euros et en pourcentage, la trésorerie et le BFR en jours de chiffre d'affaires. Ce sont exactement les indicateurs financiers qu'un évaluateur demandera au premier rendez-vous, et la matière première de toutes les méthodes vues plus haut.
C'est le travail de Drivn : brancher vos données comptables et sortir un tableau de bord à jour, prêt à présenter à un investisseur ou à un repreneur. Hébergé en France, ce qui ne gâche rien quand on parle des chiffres les plus sensibles de l'entreprise.
Quelle méthode pour quel contexte ?
- Entreprise peu rentable ou en difficulté : l'actif net corrigé, qui fixe le plancher.
- Entreprise rentable à croissance stable : le multiple d'EBE retraité, puis le test du financement.
- Forte croissance, redressement ou levée de fonds : le DCF, encadré par des scénarios prudents.
- Vous hésitez : commencez par les multiples, puis vérifiez avec une deuxième méthode.
Concrètement, sortez vos bilans et comptes de résultat des trois à cinq derniers exercices, calculez votre EBE puis retraitez-le, appliquez un multiple dont vous savez dire quel rendement il suppose, déduisez la dette nette au sens large, et vérifiez qu'un acheteur pourrait financer le résultat. Vous obtiendrez une fourchette défendable devant un investisseur comme devant l'administration.
Et si vous voulez d'abord remettre vos chiffres au propre, réservez une démo de 30 minutes : on branche vos données comptables et on vous montre ce qu'un repreneur verrait.